Đặng Xuân Vỹ – Chân Trời Mới Media
Bình luận chính trị – tài chính quốc tế
Một quốc gia có thể đưa hàng loạt quan chức cấp cao ra trước vành móng ngựa, thu hồi những khoản tiền tham nhũng khổng lồ và liên tục tuyên bố quyết tâm làm trong sạch bộ máy nhà nước, nhưng liệu những thành tích ấy có đủ chứng minh rằng tài sản của người cầm quyền đang được kiểm soát một cách minh bạch? Đằng sau câu hỏi tưởng chừng đơn giản này là một nghịch lý căn bản của quản trị quốc gia: Trừng phạt những người đã bị phát hiện tham nhũng không đồng nghĩa với việc thiết lập được một cơ chế có khả năng phát hiện, ngăn chặn và truy tìm tài sản bất hợp pháp của cả những người đang nắm giữ quyền lực.
Nghịch lý lại nổi lên…
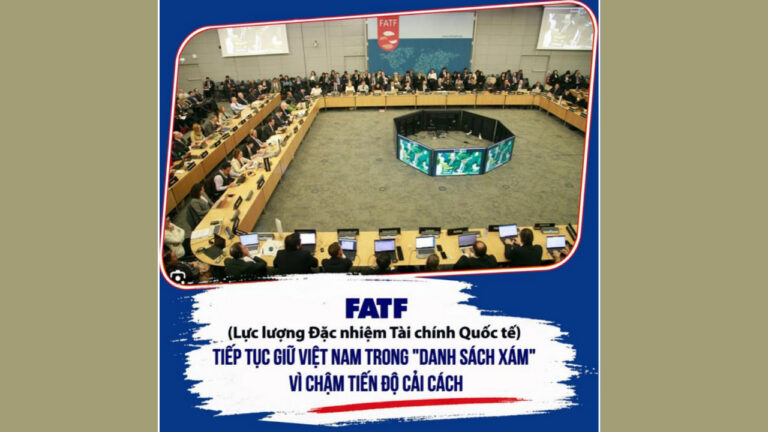
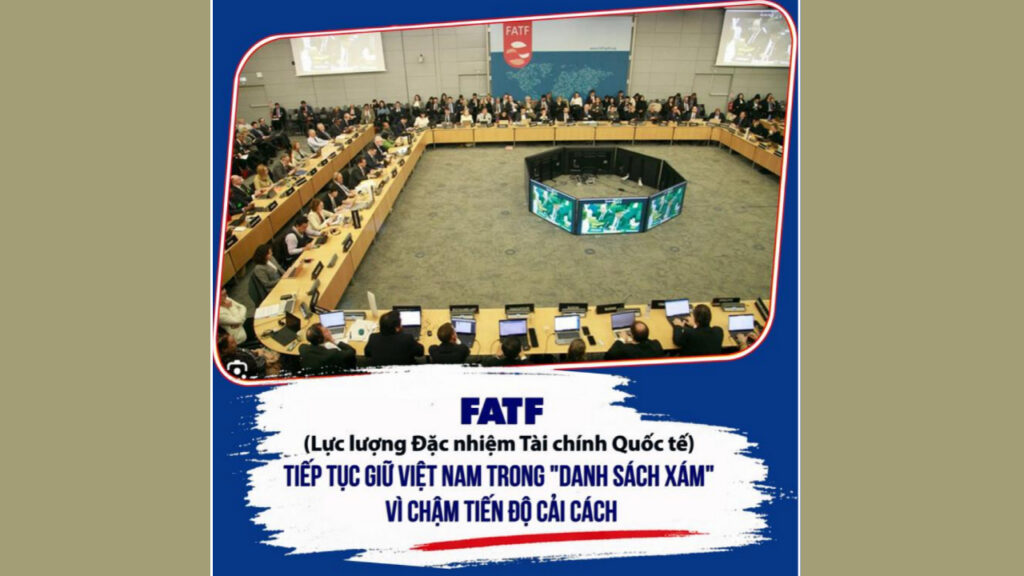
Nghịch lý ấy một lần nữa nổi lên khi Lực lượng Đặc nhiệm hành động tài chính quốc tế (FATF) tiếp tục duy trì Việt Nam trong danh sách những quốc gia phải chịu sự giám sát tăng cường về chống rửa tiền, đồng thời bày tỏ quan ngại đáng kể về tiến độ khắc phục các thiếu sót mang tính hệ thống. Trong khi Bulgaria, Côte d’Ivoire, Cộng hòa Dân chủ Congo và Monaco đã đáp ứng những yêu cầu cải cách để được đưa ra khỏi danh sách vào ngày 30/10/2026, Việt Nam vẫn chưa hoàn thành kế hoạch hành động cam kết từ tháng 6/2023, mặc dù toàn bộ thời hạn thực hiện đã kết thúc từ tháng 5/2025 [1], [2].
Điều đáng suy nghĩ không chỉ là sự chậm trễ, mà còn là tính chất của những cải cách chưa được hoàn tất. Bởi một khi hệ thống tài chính có đủ khả năng xác định người hưởng lợi thực sự, truy nguyên nguồn gốc tài sản và điều tra những giao dịch xuyên biên giới đáng ngờ, thì ranh giới giữa quyền lực chính trị và lợi ích kinh tế cũng có thể trở nên rõ ràng hơn. Khi ấy, việc kiểm soát tài sản không còn dừng ở những thủ tục nghiệp vụ ngân hàng, mà có thể trở thành công cụ quan trọng để ngăn ngừa sự chuyển hóa quyền lực công thành lợi ích tư.
Vì vậy, câu hỏi đặt ra không đơn giản là Việt Nam cần thêm bao nhiêu thời gian để hoàn thành các tiêu chuẩn của FATF, mà là vì sao những cơ chế có khả năng nâng cao tính minh bạch tài sản vẫn chưa được thực thi đầy đủ. Đó là sự bất cập về năng lực quản trị, những trở ngại thể chế, hay còn có những xung đột lợi ích khiến tiến trình cải cách trở nên khó khăn hơn? Chưa có đủ chứng cứ để kết luận về sự cản trở có chủ ý, nhưng chính sự chậm trễ kéo dài đòi hỏi một lời giải thích thuyết phục.
“Vì sao những cơ chế có khả năng nâng cao tính minh bạch tài sản vẫn chưa được thực thi đầy đủ?”
Chống rửa tiền trở thành phép thử
Về bản chất, các tiêu chuẩn của FATF được thiết kế nhằm bảo vệ tính liêm chính của hệ thống tài chính, ngăn chặn việc hợp pháp hóa nguồn tiền phạm pháp và tăng cường hợp tác giữa các quốc gia. Tuy nhiên, hiệu quả của những tiêu chuẩn ấy phụ thuộc không chỉ vào chất lượng văn bản pháp luật, mà còn vào khả năng thực thi và mức độ độc lập, khách quan của các cơ quan có trách nhiệm điều tra, giám sát [1].
Một trong những vấn đề then chốt là xác định beneficial ownership – chủ sở hữu hưởng lợi thực sự. Trong một nền kinh tế mà tài sản có thể được nắm giữ thông qua nhiều tầng công ty, người đại diện và pháp nhân trung gian, người đứng tên trên giấy tờ chưa chắc là người kiểm soát hoặc hưởng lợi cuối cùng. Nếu không xác định được chủ thể thực sự đứng sau các giao dịch, hệ thống chống rửa tiền có nguy cơ chỉ kiểm soát được hình thức pháp lý mà bỏ sót những quan hệ sở hữu và lợi ích quan trọng nhất.
Đối với Việt Nam, vấn đề này càng đáng quan tâm bởi quan hệ giữa quyền lực hành chính, doanh nghiệp, đất đai, tín dụng và phân bổ nguồn lực công có thể tạo ra những nguy cơ xung đột lợi ích đáng kể. Một cơ chế kiểm soát tài chính hiệu quả phải có khả năng nhận diện những nguy cơ ấy bất kể chủ thể liên quan đang giữ chức vụ gì, thuộc cơ quan nào hoặc có quan hệ với những nhân vật quyền lực ra sao.
Chính vì thế, yêu cầu tăng cường điều tra rửa tiền và minh bạch chủ sở hữu hưởng lợi cần được nhìn nhận trong một khuôn khổ rộng hơn: Khả năng kiểm soát quyền lực bằng những quy tắc có hiệu lực phổ quát. Nếu pháp luật chỉ phát huy tác dụng sau khi một quan chức đã bị xử lý về chính trị, thì đó vẫn chưa phải là cơ chế phòng ngừa tham nhũng đầy đủ.
Từ góc độ ấy, việc Việt Nam tiếp tục nằm trong danh sách giám sát của FATF không chỉ phản ánh những hạn chế về năng lực quản lý tài chính. Nó còn đặt ra câu hỏi về mức độ sẵn sàng của hệ thống thể chế trong việc bảo đảm rằng không một cá nhân hay nhóm lợi ích nào có thể đứng ngoài những yêu cầu kiểm tra nguồn gốc tài sản.
Và chính tại điểm giao nhau giữa quyền lực chính trị và quyền sở hữu tài sản, sự khác biệt giữa chống tham nhũng bằng chiến dịch và kiểm soát tham nhũng bằng thể chế bắt đầu bộc lộ rõ nhất.
Từ chống tham nhũng đến kiểm soát tài sản của người cầm quyền
Việt Nam đã tiến hành nhiều chiến dịch chống tham nhũng, đưa không ít quan chức cấp cao ra xét xử. Nhưng có một sự khác biệt căn bản giữa trừng phạt quan chức tham nhũng và xây dựng một hệ thống đủ năng lực phát hiện tài sản bất hợp pháp của bất kỳ quan chức nào, kể cả người đang tại vị.
Chống tham nhũng bằng những chiến dịch chính trị phụ thuộc rất lớn vào quyết định của người nắm quyền. Trong khi đó, kiểm soát tham nhũng bằng thể chế đòi hỏi những cơ chế hoạt động thường xuyên, có khả năng kiểm tra nguồn gốc tài sản mà không phụ thuộc vào địa vị chính trị của chủ sở hữu.
Chính tại đây xuất hiện một nghịch lý đáng suy ngẫm: Một nhà nước có thể rất quyết liệt trong việc xử lý những cán bộ đã bị phát hiện sai phạm, nhưng vẫn chưa thiết lập được hệ thống minh bạch đủ hiệu quả để nhận diện tài sản của người đang nắm quyền lực.
Đánh giá năm 2022 của Nhóm Châu Á – Thái Bình Dương về chống rửa tiền (APG), được FATF công nhận, đã chỉ ra nhiều hạn chế trong hệ thống chống rửa tiền của Việt Nam [3]. Báo cáo theo dõi năm 2024 tiếp tục ghi nhận những khoảng trống trong việc đáp ứng các khuyến nghị kỹ thuật, mặc dù cũng ghi nhận một số tiến bộ nhất định [4]. Điều này không chứng minh có sự bao che cố ý, nhưng cho thấy những điểm yếu có thể bị lợi dụng.
Tài sản ở nước ngoài: Vấn đề không nằm ở người đứng tên
Giả sử một quan chức có tài sản lớn tại nước ngoài nhưng không trực tiếp đứng tên sở hữu. Tài sản ấy có thể được đăng ký dưới tên người thân, một công ty trung gian hoặc một pháp nhân ở nước thứ ba.
Trong trường hợp này, giấy chứng nhận sở hữu chưa chắc phản ánh người thực sự kiểm soát tài sản. Đó là lý do FATF đặc biệt coi trọng khái niệm beneficial ownership – chủ sở hữu hưởng lợi. Vấn đề càng phức tạp khi những dòng tiền được chuyển qua nhiều quốc gia, đầu tư vào bất động sản, doanh nghiệp hoặc các công cụ tài chính khác [1], [3].
Tuy nhiên, phải phân biệt việc sở hữu tài sản ở nước ngoài với hành vi rửa tiền. Không phải mọi tài sản offshore đều bất hợp pháp, cũng không phải mọi khoản tiền không được công khai đều có nguồn gốc tội phạm. Muốn chứng minh một vụ rửa tiền, cần xác định được nguồn tiền bất hợp pháp, phương thức chuyển dịch và những chứng cứ liên quan.
Điều đáng lo ngại là nếu thiếu cơ chế xác định người hưởng lợi cuối cùng, ngay cả những cơ quan có trách nhiệm cũng khó trả lời câu hỏi: Ai thực sự sở hữu những tài sản ấy?
Thụy Sĩ: Những danh sách tài sản của giới quyền lực
Thụy Sĩ từ lâu là một trung tâm tài chính quốc tế, đồng thời cũng là nơi nhiều vụ tài sản bất hợp pháp của giới cầm quyền nước ngoài bị phát hiện. Chính phủ Thụy Sĩ có cơ chế riêng để phong tỏa và thu hồi tài sản bất hợp pháp liên quan đến những nhân vật có ảnh hưởng chính trị, gọi là Politically Exposed Persons (PEPs) [5].
Theo Bộ Ngoại giao Thụy Sĩ, nhóm này bao gồm những nhân vật giữ chức vụ chính trị hoặc công quyền quan trọng. Đáng chú ý, cơ chế kiểm soát còn áp dụng đối với người thân và những người có quan hệ gần gũi với các nhân vật đó.
Thụy Sĩ đã từng phong tỏa tài sản liên quan đến các chế độ của Ferdinand Marcos tại Philippines, Hosni Mubarak tại Ai Cập, Ben Ali tại Tunisia và Viktor Yanukovych tại Ukraine. Những trường hợp thu hồi tài sản được xử lý theo các cơ chế pháp lý riêng, với mục tiêu ngăn chặn tài sản có nguồn gốc bất hợp pháp tiếp tục được che giấu trong hệ thống tài chính quốc tế [5], [6].
Các danh sách phong tỏa chính thức được ban hành theo từng trường hợp, chứ không phải một danh sách công khai đầy đủ về mọi quan chức nước ngoài có tài khoản ngân hàng. Trong những danh sách chính thức được kiểm tra, chưa tìm thấy một danh sách tương tự dành riêng cho lãnh đạo Việt Nam. Điều này không loại trừ khả năng có những tài sản chưa được phát hiện hoặc chưa công khai.
Khi bí mật ngân hàng bị phơi bày
Một đầu mối đặc biệt đáng quan tâm là cuộc điều tra quốc tế Suisse Secrets, công bố năm 2022. Thông qua những tài liệu rò rỉ từ Credit Suisse, mạng lưới báo chí điều tra OCCRP cùng các đối tác tiếp cận thông tin về hơn 18.000 tài khoản ngân hàng [7].
Các cuộc điều tra phát hiện nhiều khách hàng có liên quan đến tham nhũng, tội phạm hoặc những chế độ độc đoán. Đáng chú ý, một số nhân vật chính trị và người thân đã sử dụng những cấu trúc tài chính phức tạp để nắm giữ tài sản ở nước ngoài.
Cuộc điều tra cho thấy sự tồn tại của tài khoản ngân hàng không đồng nghĩa với hành vi phạm pháp, nhưng đồng thời đặt ra những câu hỏi nghiêm trọng về hiệu quả kiểm soát của các ngân hàng đối với khách hàng có rủi ro chính trị cao.
Trong những tài liệu công khai được kiểm tra, chưa xác định được hồ sơ cụ thể chứng minh một lãnh đạo cấp cao Việt Nam có tài sản bất hợp pháp trong hệ thống này. Tuy nhiên, Suisse Secrets cung cấp một phương pháp điều tra đáng tham khảo: Đối chiếu dữ liệu ngân hàng, hồ sơ doanh nghiệp, quan hệ gia đình và nguồn gốc tài sản [7].
Vì sao vấn đề này đặc biệt nhạy cảm đối với Việt Nam?
Nếu một hệ thống chính trị thiếu cơ chế kiểm soát quyền lực độc lập, việc xác minh tài sản của người đang nắm quyền có thể gặp những trở ngại nghiêm trọng. Những trở ngại ấy không nhất thiết xuất phát từ một quyết định công khai nhằm bảo vệ tham nhũng, mà có thể hình thành từ sự phụ thuộc giữa các cơ quan giám sát, những khoảng trống pháp luật, sự thiếu minh bạch và nguy cơ xung đột lợi ích.
Tuy nhiên, hậu quả có thể giống nhau: Tài sản bất hợp pháp khó bị phát hiện, còn trách nhiệm giải trình trở nên hạn chế. Đây là lý do việc Việt Nam chậm hoàn thành kế hoạch FATF cần được xem xét dưới góc độ thể chế.
Nếu chỉ là vấn đề năng lực, giải pháp chủ yếu nằm ở đào tạo, công nghệ, hoàn thiện pháp luật và hợp tác quốc tế. Nhưng nếu còn tồn tại sự cản trở từ những nhóm lợi ích, cải cách kỹ thuật sẽ không đủ.
Việc FATF tiếp tục duy trì Việt Nam trong danh sách giám sát, đồng thời bày tỏ quan ngại đáng kể về tiến độ thực hiện kế hoạch hành động, càng làm nổi bật yêu cầu giải trình về trách nhiệm chính trị đối với quá trình cải cách [1], [2].
Câu hỏi lớn hơn danh sách xám
Một quốc gia muốn hội nhập sâu vào hệ thống tài chính quốc tế phải chứng minh rằng những quy định chống rửa tiền được thực thi có hiệu quả. Điều này đặc biệt quan trọng đối với Việt Nam, nơi tăng trưởng kinh tế ngày càng gắn với đầu tư, thương mại và các dòng vốn xuyên biên giới.
Những thiếu sót trong kiểm soát tài chính không chỉ tạo ra rủi ro tham nhũng, mà còn có thể làm tăng chi phí giao dịch, ảnh hưởng đến uy tín quốc gia và hạn chế khả năng hội nhập. Tuy nhiên, hậu quả sâu xa hơn nằm ở sự suy giảm lòng tin.
Khi người dân không có đủ thông tin để giám sát tài sản của người cầm quyền, câu hỏi về nguồn gốc của những khối tài sản lớn sẽ tiếp tục tồn tại, bất kể có bao nhiêu chiến dịch chống tham nhũng được phát động.
Vấn đề không phải là mặc nhiên coi tài sản của lãnh đạo ở nước ngoài là bất hợp pháp, mà là phải có một hệ thống đủ độc lập và minh bạch để xác định tài sản nào hợp pháp, tài sản nào không.
FATF dự kiến xem xét những cải thiện cụ thể của Việt Nam vào tháng 2/2027 và có thể cân nhắc những bước tiếp theo nếu tiến độ vẫn không đáp ứng yêu cầu [1]. Nhưng câu hỏi quan trọng hơn không chỉ là Việt Nam có được rút khỏi danh sách xám hay không, mà là liệu Việt Nam có sẵn sàng xây dựng một cơ chế kiểm soát tài chính đủ hiệu lực để truy tìm nguồn gốc tài sản của cả những người đang nắm quyền lực cao nhất.
Bởi xét đến cùng, chống tham nhũng không chỉ là khả năng trừng phạt người đã mất quyền lực, mà còn là khả năng kiểm soát người đang có quyền lực.
Và đó chính là phép thử thực chất đối với một nhà nước pháp quyền.
Đặng Xuân Vỹ
Chân Trời Mới Media
—
Tham khảo:
[1] Financial Action Task Force (FATF), Jurisdictions under Increased Monitoring – 30 October 2026. Thông cáo chính thức về danh sách giám sát tăng cường, các thiếu sót chiến lược của Việt Nam và yêu cầu cải thiện trước tháng 2/2027. https://www.fatf-gafi.org/content/fatf-gafi/en/publications/High-risk-and-other-monitored-jurisdictions/increased-monitoring-october-2026.html
[2] FATF, Outcomes FATF Plenary, 28–30 October 2026. Kết quả phiên họp toàn thể tại Paris; xác nhận bốn quốc gia được rút khỏi danh sách xám và quan ngại về tiến độ cải cách của Việt Nam. https://www.fatf-gafi.org/content/fatf-gafi/en/publications/Fatfgeneral/outcomes-fatf-plenary-october-2026.html
[3] Asia/Pacific Group on Money Laundering (APG), Vietnam’s Measures to Combat Money Laundering and Terrorist Financing, Mutual Evaluation Report, 2022; được FATF công nhận. https://www.fatf-gafi.org/en/publications/Mutualevaluations/Mer-vietnam-2022.html
[4] APG/FATF, Vietnam’s Progress in Strengthening Measures to Tackle Money Laundering and Terrorist Financing, Follow-Up Report, 2024. https://www.fatf-gafi.org/en/publications/Mutualevaluations/Vietnam-FUR-2024.html
[5] Swiss Federal Department of Foreign Affairs (FDFA), Asset Recovery in Cases of Foreign Politically Exposed Persons (PEPs). Cơ chế phong tỏa và thu hồi tài sản bất hợp pháp liên quan đến các nhân vật chính trị nước ngoài. https://www.fdfa.admin.ch/en/asset-recovery-in-cases-of-foreign-politically-exposed-persons-peps
[6] Swiss Federal Department of Foreign Affairs, Return of Illicit Assets of Foreign Politically Exposed Persons (PEPs). Chính sách và những trường hợp hoàn trả tài sản bất hợp pháp cho các quốc gia liên quan.
https://www.fdfa.admin.ch/en/restitution-of-illicitly-acquired-assets
[7] Organized Crime and Corruption Reporting Project (OCCRP), Suisse Secrets, 2022. Dự án điều tra quốc tế về dữ liệu tài khoản Credit Suisse và những vấn đề liên quan đến khách hàng có rủi ro chính trị cao.
https://www.occrp.org/en/project/suisse-secrets